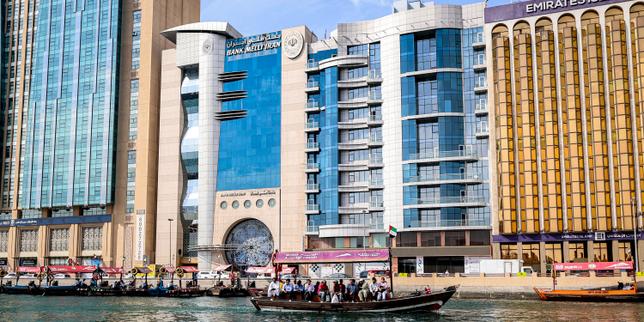
Oubliez les titres alarmistes de la presse économique traditionnelle. L'idée selon laquelle le resserrement réglementaire à Dubaï asphyxie l'économie iranienne est une illusion confortable pour les régulateurs occidentaux.
Le consensus paresseux veut que l'arrêt des lignes de crédit officielles, la fermeture des bureaux de change traditionnels à Deira et l'alignement des Émirats arabes unis sur les exigences du Groupe d'action financière (GAFI) aient mis à genoux les entreprises iraniennes. C'est faux. Sur le terrain, la réalité est beaucoup plus brutale et nettement plus profitable pour ceux qui maîtrisent les règles de l'ombre.
Lorsque vous coupez une route commerciale officielle qui fonctionne depuis un siècle, vous ne détruisez pas la demande. Vous éliminez simplement les intermédiaires amateurs, vous créez une rente de monopole pour les opérateurs les plus agiles et vous faites exploser les marges de la finance informelle.
Le mythe de l'asphyxie bancaire à Deira
Pendant des décennies, Dubaï a servi de poumon financier à Téhéran. Les boutres en bois amarraient le long de la crique, déchargeant des cargaisons de pistaches, de tapis et de produits pétrochimiques, repartant avec des pièces détachées industrielles et de l'électronique grand public. La presse adore raconter que cette époque est révolue. Elle cite les fermetures de comptes bancaires, la fin des transferts directs en dirhams et le départ de milliers de petits commerçants iraniens.
Cette lecture s'arrête à la surface des bilans comptables officiels.
En réalité, la pression exercée par le Trésor américain et le Bureau de contrôle des avoirs étrangers (OFAC) n'a fait que déplacer les flux. J'ai vu des directeurs financiers de grands groupes industriels basés à Téhéran perdre des millions d'euros en tentant de maintenir des structures de façade classiques aux Émirats. Ils pensaient que la conformité cosmétique suffirait. Ils ont été balayés.
Ceux qui ont survécu ont compris une règle fondamentale de la finance sous embargo : la friction réglementaire est un multiplicateur de marge.
La mécanique réelle de la Sarrafi moderne
Pour comprendre pourquoi les circuits de financement iraniens se portent mieux que jamais, il faut disséquer le fonctionnement exact de la Sarrafi (le bureau de change traditionnel) et du système Hawala.
Les analystes occidentaux décrivent souvent la Hawala comme un système archaïque basé sur la confiance. C'est une erreur de diagnostic. Aujourd'hui, le réseau de compensation entre Dubaï, Téhéran, Istanbul et Hong Kong est une chambre de compensation algorithmique et décentralisée d'une efficacité redoutable.
- La déconnexion physique des flux : L'argent ne traverse plus la frontière. Un importateur à Téhéran dépose des rials auprès d'un courtier local. Au même moment, un exportateur iranien de produits pétrochimiques vend sa cargaison à un acheteur asiatique qui paie en dirhams ou en yuans sur un compte d'une société écran à Ras el Khaïmah ou à Hong Kong.
- La compensation interne : Les deux opérations s'annulent dans les livres comptables du réseau de change. Aucune banque centrale ne voit passer la transaction.
- La capture de la prime de risque : Parce que les banques émiraties comme Emirates NBD ou First Abu Dhabi Bank appliquent désormais des contrôles draconiens (KYC et AML), le coût d'accès aux devises étrangères a grimpé. Les opérateurs de change facturent cette rareté entre 4 % et 12 % au-dessus du taux interbancaire.
La rupture commerciale officielle n'a pas tari le financement. Elle a transféré des milliards de dollars de commissions des banques commerciales régulées vers des syndicats financiers privés totalement opaques.
Pourquoi les entreprises iraniennes s'adaptent plus vite que les régulateurs
Le discours dominant affirme que les PME iraniennes basées aux Émirats sont en faillite. C'est ignorer la nature même de l'entrepreneuriat sous sanctions. Lorsqu'une économie vit sous perfusion réglementaire depuis quarante ans, la résilience n'est pas une option stratégique, c'est un réflexe biologique.
Les statistiques douanières officielles montrent une baisse des réexportations directes de Dubaï vers l'Iran. Les journalistes s'en emparent comme preuve du succès des sanctions. Ils oublient de regarder les chiffres du commerce entre les Émirats et des juridictions tierces comme Oman, l'Irak ou l'Arménie.
Imaginons un scénario concret pour illustrer cette myopie analytique. Une entreprise iranienne a besoin de turbines industrielles fabriquées en Allemagne. Auparavant, elle passait par une société commerciale enregistrée dans la zone franche de Jebel Ali à Dubaï. Aujourd'hui, cette voie est bloquée par les banques correspondantes américaines qui surveillent les transactions en dollars.
Que fait l'entreprise ? Elle utilise une société enregistrée à Mascate, à Oman, détenue par un prête-nom local, qui achète la marchandise en euros auprès d'un distributeur à Dubaï. La marchandise transite physiquement par le port de Sohar, puis traverse le détroit d'Ormuz. Sur le papier, le commerce entre Dubaï et Téhéran a chuté. Dans les faits, les mêmes acteurs contrôlent la chaîne logistique, mais avec deux intermédiaires supplémentaires qui prennent chacun leur marge au passage.
| Indicateur économique | Vision de la presse traditionnelle | Réalité opérationnelle sur le terrain |
|---|---|---|
| Volume des échanges | Effondrement des flux officiels entre les EAU et l'Iran. | Déplacement des flux vers Oman, l'Irak et des zones franches secondaires. |
| Coût du financement | Asphyxie totale des entreprises par manque de crédit bancaire. | Remplacement du crédit bancaire par la compensation commerciale et les cryptomonnaies. |
| Rôle des banques des EAU | Victoire totale de la conformité internationale et du GAFI. | Création d'un système bancaire parallèle hors de portée des régulateurs. |
| Rentabilité des acteurs | Faillite généralisée des négociants iraniens à Dubaï. | Consolidation du marché autour d'oligopoles ultra-rentables. |
L'angle mort technologique : l'explosion des stablecoins dans le Golfe
Si vous pensez encore que les négociants iraniens transportent des valises de billets entre l'aéroport de Dubaï et celui de Téhéran, vous avez dix ans de retard. La véritable révolution des circuits de financement iraniens aux Émirats porte un nom précis : Tether (USDT).
Dubaï s'est positionnée comme la capitale mondiale des actifs numériques, attirant des milliards de capitaux grâce à un cadre réglementaire souple piloté par la VARA (Virtual Assets Regulatory Authority). En parallèle, l'Iran a légalisé le minage de cryptomonnaies et autorisé leur utilisation pour le règlement des importations.
La rencontre de ces deux politiques a créé une autoroute financière invisible.
Les bureaux de change de Dubaï ne manipulent plus de dirhams physiques pour régler les factures iraniennes. Ils utilisent des portefeuilles numériques non hébergés. Un importateur iranien achète de l'USDT à Téhéran contre des rials. Il transfère ces jetons numériques en quelques secondes vers un courtier à Dubaï. Ce dernier liquide les USDT contre des dirhams via des plateformes de gré à gré (OTC) locales et paie le fournisseur international par virement bancaire classique depuis une société émiratie parfaitement légitime en apparence.
Les experts du renseignement financier, y compris ceux cités dans les rapports du Carnegie Endowment for International Peace, reconnaissent que le traçage de ces flux hybrides (crypto-fiat) dépasse largement les capacités actuelles des départements de conformité bancaire classiques.
Les vraies questions que les analystes refusent de poser
Lorsqu'on aborde la question des relations économiques entre les Émirats arabes unis et l'Iran, les observateurs posent systématiquement les mauvaises questions. Ils demandent : « Combien de temps les entreprises iraniennes peuvent-elles encore tenir à Dubaï ? »
La véritable question est : « Que se passera-t-il pour l'économie de Dubaï si ces capitaux disparaissent réellement ? »
La réponse est brutale : le secteur immobilier et le commerce de gros de Dubaï subiraient un choc majeur. Pendant des années, les investisseurs iraniens ont constitué l'un des principaux piliers des acheteurs étrangers sur le marché immobilier de Dubaï. Même avec le durcissement des règles bancaires, les capitaux iraniens continuent d'affluer dans la pierre émiratie, structurés via des holdings enregistrées dans des juridictions tierces ou via des achats directs en actifs numériques auprès de promoteurs immobiliers conciliants.
Les autorités émiraties le savent parfaitement. Dubaï n'a aucun intérêt économique à détruire totalement ses liens avec son voisin d'en face. La géographie est têtue : moins de 150 kilomètres séparent les deux rives du golfe Persique.
La comédie de la conformité
Il faut comprendre la dynamique politique entre Abou Dabi, Dubaï et Washington. Les Émirats arabes unis ont mené une offensive diplomatique et réglementaire massive pour sortir de la « liste grise » du GAFI en février 2024. Pour atteindre cet objectif, ils ont dû montrer patte blanche aux inspecteurs internationaux.
Cela s'est traduit par des fermetures spectaculaires d'entreprises suspectes, des amendes records infligées à des bureaux de change négligents et un gel temporaire de certains renouvellements de visas pour les ressortissants iraniens.
Mais dans les affaires au Moyen-Orient, il ne faut jamais confondre l'annonce réglementaire avec l'exécution permanente. Une fois le label de bonne conduite obtenu auprès des institutions internationales, la pression opérationnelle se relâche mécaniquement. Les affaires reprennent, simplement sous des formes juridiques plus sophistiquées.
Les limites de ce modèle souterrain
Adopter une posture contrariante ne signifie pas tomber dans l'angélisme. Ce système de financement parallèle comporte des failles structurelles graves que les partisans du contournement des sanctions préfèrent ignorer.
Premièrement, le coût du capital est destructeur pour l'industrie productive. Si les grands groupes pétrochimiques et les oligarques proches du pouvoir à Téhéran absorbent facilement une taxe informelle de 8 % à 10 % sur leurs transactions financières, les véritables entrepreneurs industriels iraniens meurent à petit feu. Ils ne peuvent pas rivaliser sur les marchés internationaux avec un tel handicap financier. Le système enrichit les intermédiaires financiers au détriment des producteurs.
Deuxièmement, la vulnérabilité juridique est totale. Opérer via des prête-noms à Dubaï ou à Oman expose les entrepreneurs iraniens à un risque d'expropriation permanente. J'ai vu des dizaines de cas où le partenaire local émirati (le sponsor) a tout simplement conservé les fonds ou les actifs de l'entreprise iranienne, sachant pertinemment que son associé de Téhéran ne pouvait pas porter plainte devant les tribunaux de Dubaï sans révéler la structure illégale de l'opération.
Troisièmement, l'inflation importée ravage la société iranienne. Chaque commission prise par un courtier à Dubaï, chaque conversion supplémentaire entre le rial, l'USDT et le dirham se répercute directement sur le prix final des biens de consommation en Iran. Les circuits de financement fonctionnent, mais ils agissent comme un impôt régressif massif sur la population iranienne.
Ce que les dirigeants et investisseurs doivent faire maintenant
Si vous opérez dans la région du Golfe ou si vous gérez des chaînes d'approvisionnement exposées au Moyen-Orient, arrêtez de baser votre gestion des risques sur les communiqués de presse des banques centrales.
- Auditez vos partenaires de niveau 2 et 3 : Votre distributeur à Dubaï ou à Mascate est peut-être parfaitement en règle sur le papier. Vérifiez qui sont ses clients finaux et d'où proviennent ses règlements en dirhams. Si vos factures sont payées par des sociétés tierces sans lien évident avec l'acheteur, vous êtes déjà exposé aux sanctions secondaires de l'OFAC.
- Surveillez les flux de trésorerie en actifs numériques : Ne sous-estimez jamais l'intégration entre le commerce physique traditionnel et les stablecoins dans les zones franches des Émirats. Exigez une traçabilité bancaire stricte et refusez tout paiement transitant par des passerelles de paiement non régulées.
- Intégrez la prime de friction dans vos modèles : Le commerce dans le Golfe ne reviendra jamais à la fluidité des années 2000. Les coûts de conformité et de vérification sont désormais des coûts fixes permanents. Ceux qui tentent de les contourner finissent tôt ou tard sur les listes noires du Trésor américain, perdant tout accès au système financier mondial.
La rupture commerciale officielle entre Dubaï et Téhéran n'est pas la fin d'une histoire. C'est la mutation d'un marché millénaire qui a troqué les registres de commerce de la crique de Dubaï contre des registres distribués sur la blockchain, rendant les flux financiers plus chers, plus opaques et totalement hors de contrôle des régulateurs qui prétendent les avoir arrêtés.